
Régime des Catastrophes Naturelles : Un MODÈLE de solidarité en pleine ÉVOLUTION
© coachwood - stock.adobe.com
Le dérèglement climatique entraîne une augmentation de la fréquence et de l'intensité des événements climatiques, rendant indispensable un régime d'indemnisation protecteur.
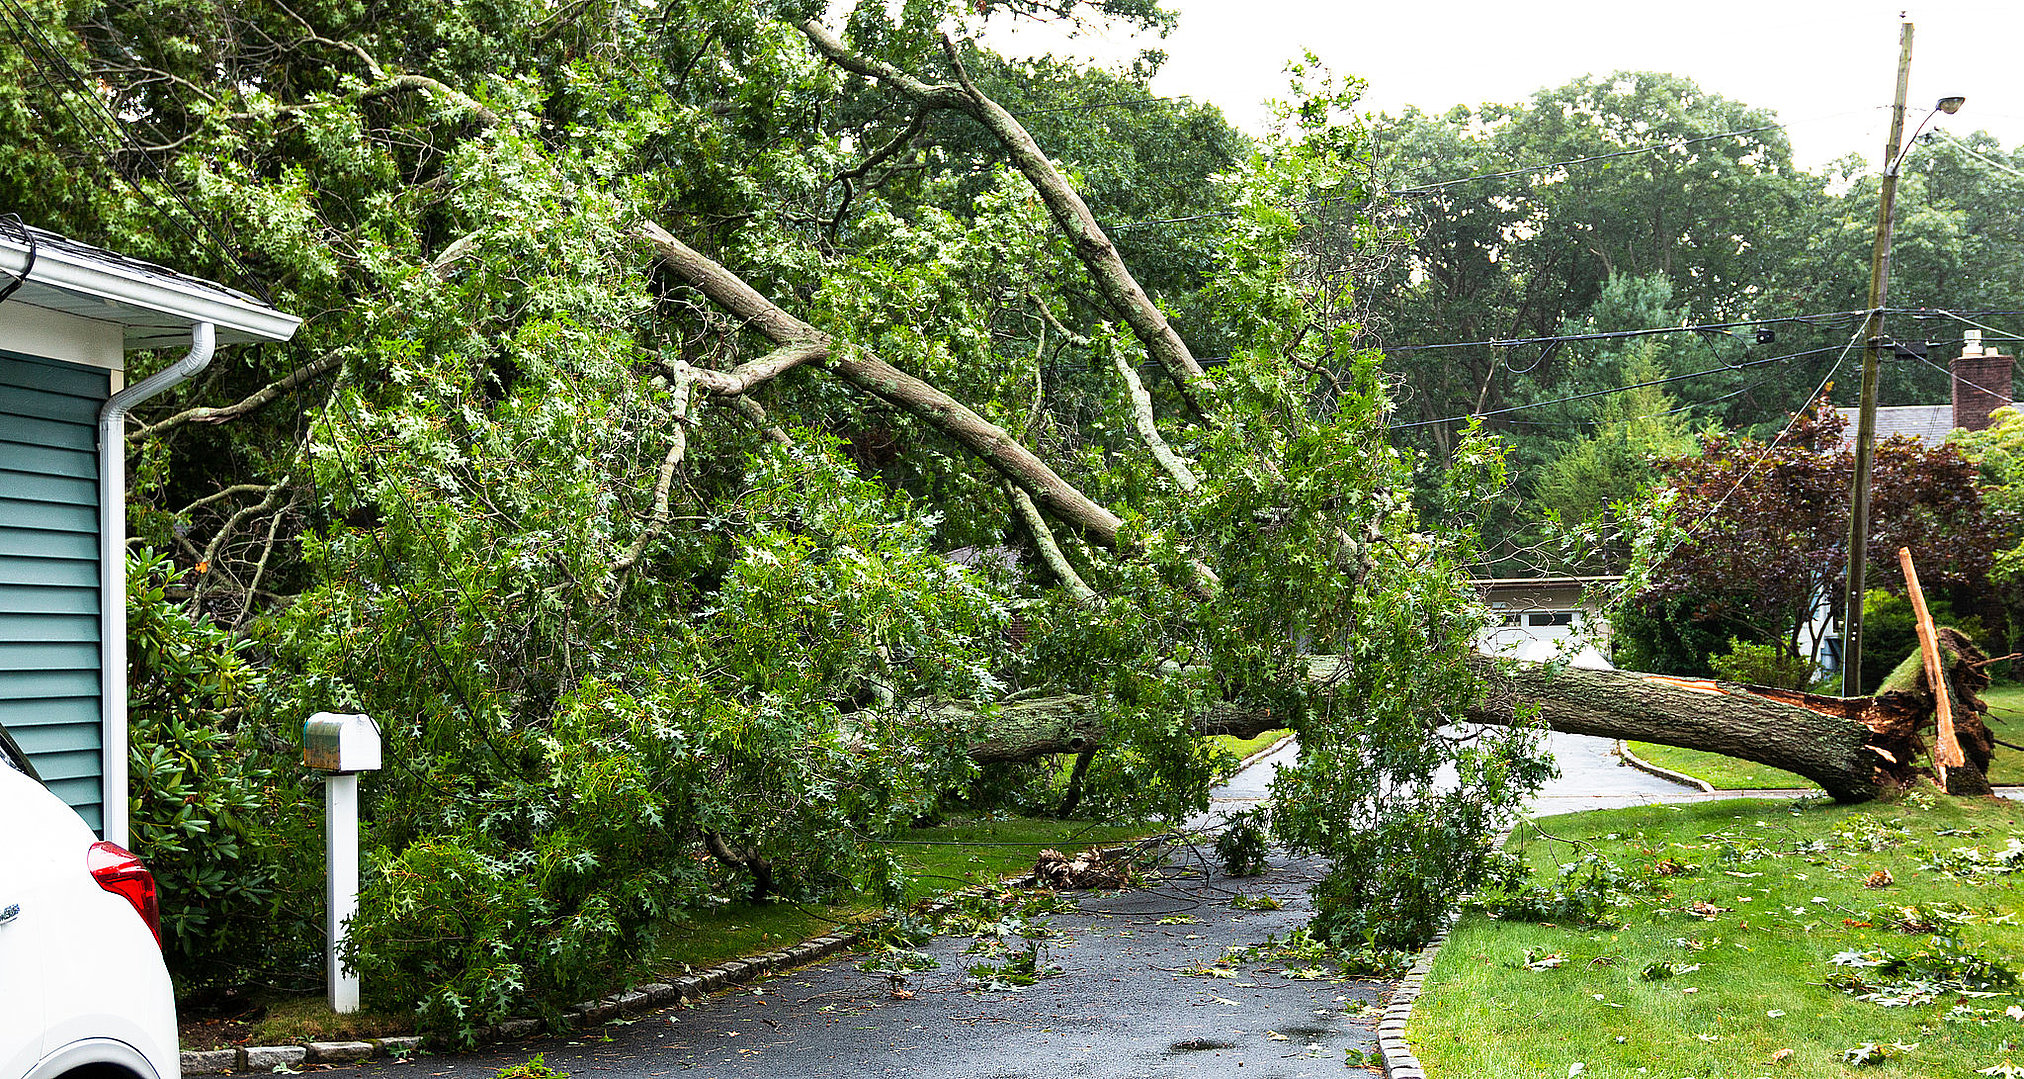
Depuis le début de l’année 2026, notre région a connu 7 tempêtes recensées, dont les deux dernières, Nils et Pedro, ont généré plusieurs milliards d'euros de dégâts. Le régime des « Cat Nat », fondé sur la solidarité nationale, est une réponse structurelle à ces enjeux majeurs. Voici quelques explications.
Qu'est-ce que le régime des Catastrophes Naturelles ?
Créé par la loi du 13 juillet 1982, le régime des « Cat Nat » est une spécificité française. Contrairement à de nombreux pays où ces risques sont couverts par le marché privé ou restent non assurables, la France a instauré un partenariat public-privé. Ce dispositif repose sur trois acteurs indissociables :
• L'État : c’est lui qui constate l'état de catastrophe naturelle par arrêté interministériel et garantit la solvabilité du système via la Caisse Centrale de Réassurance.
• Les Assureurs : Ils collectent les primes, gèrent les contrats et indemnisent les assurés dans des délais réglementés.
• Les Assurés : Ils bénéficient d'une garantie automatique dès lors qu'ils souscrivent un contrat de dommages aux biens.
Le budget du régime est alimenté par les cotisations prélevées sur environ 35 millions de contrats d'assurance. Historiquement, le régime a dû faire face à des charges annuelles moyennes croissantes, dépassant désormais les 2 milliards d'euros par an lors des années de forte sécheresse ou d'inondations majeures. Cette dérive des coûts a justifié l’augmentation des taux « Cat Nat » en 2025.
Pourquoi ce régime est-il essentiel ?
Le régime présente des intérêts majeurs pour l'ensemble de la société :
• Pour les assurés professionnels et particuliers : Il offre une sécurité financière face à des risques qui, sans ce système de mutualisation, pourraient être inassurables ou dont les primes seraient prohibitives pour les zones les plus exposées.
• Pour les assureurs : La capacité d'offrir une couverture pérenne grâce à la réassurance publique de l'État, évitant des primes d'assurance inaccessibles.
• Pour l'État : C’est un levier...
Cet article est réservé aux abonnés. Pour lire la suite de cet article, vous pouvez acheter notre journal ou vous abonner.
Accédez à toute l'actualité et aux annonces légales en illimité
1 AN
(52 n°)Hebdomadaire
à partir de 25,00 €/an*
(* Tarif en vigueur en France Métropolitaine,
valable pour la version numérique)
Déjà abonné ? > je me connecte